
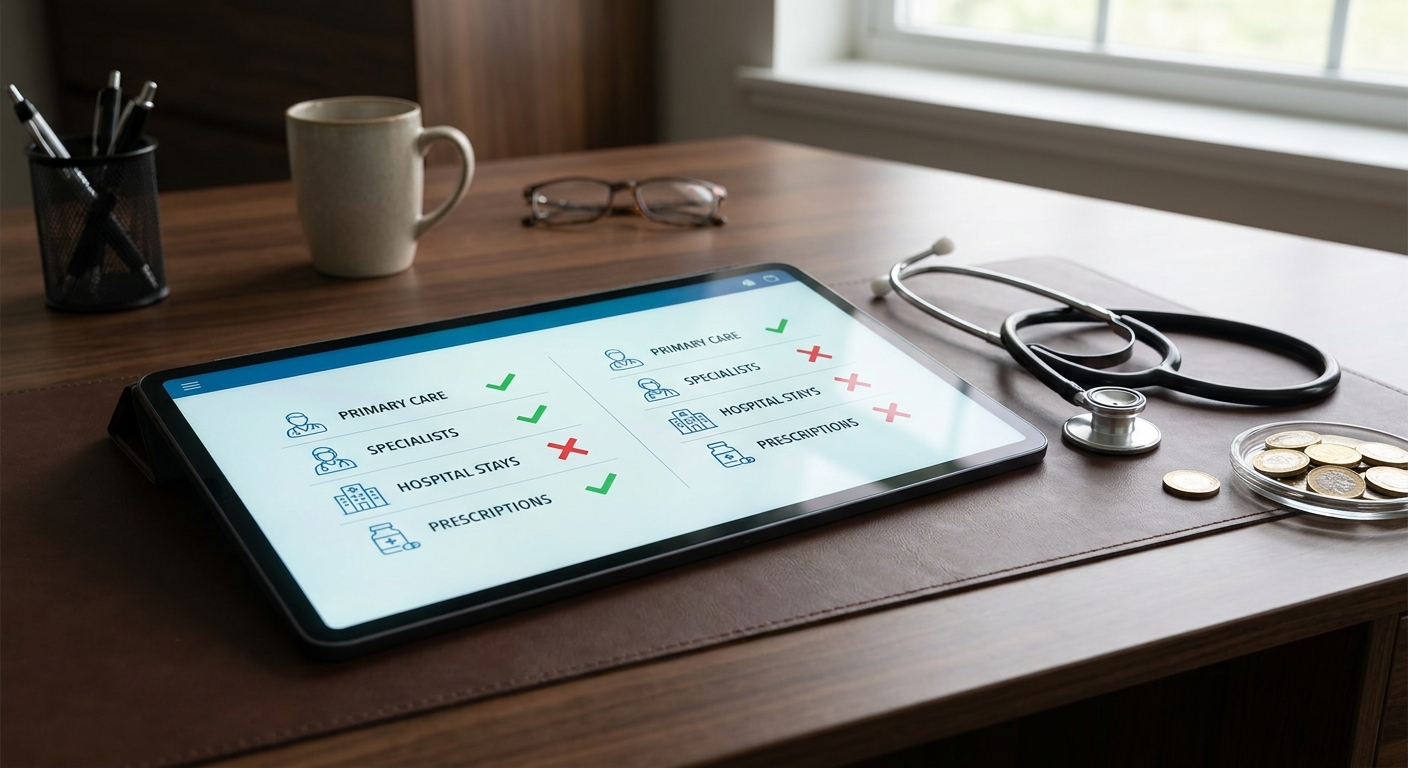
Vous avez deux devis sous les yeux, des colonnes de chiffres, des pourcentages, des bases de remboursement. Et vous ne savez pas lequel choisir. C’est la situation classique de celui qui compare deux complémentaires santé sans vraiment savoir par où commencer.
Comparer une mutuelle, ça ne se résume pas à regarder le prix mensuel. Deux contrats à tarif identique peuvent vous laisser des restes à charge très différents selon votre profil et vos besoins réels. Voici comment s’y prendre sans se faire avoir.
Commencer par ses propres besoins, pas par les offres
Avant même d’ouvrir le moindre tableau comparatif, posez-vous une question simple : quels sont vos postes de dépenses santé réels sur les 12 à 24 derniers mois ? Dentaire ? Optique ? Consultations chez des spécialistes ? Hospitalisation ?
Ce réflexe de base est souvent négligé. Pourtant, une couverture trop large entraîne des cotisations élevées sans bénéfice réel si vous n’utilisez pas certaines garanties. À l’inverse, un contrat trop faible augmente votre reste à charge. Ni trop, ni trop peu – c’est le bon équilibre à trouver.
Concrètement : si vous ne portez pas de lunettes, une garantie optique renforcée à 350 € par an ne vous sert à rien. Si vous avez des enfants en bas âge, l’orthodontie va rapidement peser lourd. Partez de votre réalité, pas de la présentation commerciale.
- Hospitalisation (chambre individuelle, dépassements d’honoraires)
- Dentaire (soins, prothèses, orthodontie)
- Optique (montures, verres, lentilles)
- Soins courants (consultations, pharmacie, analyses)
- Audiologie et médecines douces si concerné
Décrypter les garanties sans se perdre dans les pourcentages
C’est là que beaucoup abandonnent. Les tableaux de garanties sont souvent exprimés en pourcentage de la base de remboursement de la Sécurité sociale (BR). « 200 % de la BR », « 150 % de la BR »… ça ne dit pas grand-chose si on ne connaît pas la base.
Pour une complémentaire santé, ce qui compte vraiment, c’est de convertir ces pourcentages en euros réels. Par exemple, pour une consultation chez un médecin traitant, l’Assurance Maladie rembourse 70 % de la base, soit environ 16,50 euros. La mutuelle prend ensuite en charge le reste – les 30 % restants, soit 7,50 euros. Mais si votre médecin pratique des dépassements d’honoraires, la base de remboursement ne suffit plus, et c’est là que le niveau de garantie fait vraiment la différence.
Les trois niveaux de couverture à retenir
Pour simplifier la lecture d’un contrat, retenez qu’il existe grossièrement trois niveaux : économique, intermédiaire et renforcé. Un contrat économique couvre les remboursements de base sans dépassements d’honoraires. Un contrat intermédiaire ajoute une prise en charge partielle des dépassements. Un contrat renforcé couvre hospitalisation, prothèses dentaires, optique haute et parfois les médecines douces.
Le prix : ce qui fait vraiment la différence entre deux offres proches
Le sujet brûlant, c’est évidemment le tarif. Et il y a de quoi s’inquiéter : les prix des complémentaires ont progressé de 6 % en moyenne en 2025, avec des prévisions pour 2026 oscillant entre 3,4 % et 10 % selon les profils et les contrats.
Face à ça, la tentation est de choisir le moins cher. Mais ce n’est pas toujours la bonne stratégie. Un contrat pas cher qui vous laisse 500 € de reste à charge annuel sur vos soins dentaires revient plus cher qu’un contrat à +10 € par mois mais qui couvre réellement vos besoins.
Comment comparer les prix à garanties équivalentes
La méthode la plus efficace : comparer des offres au même niveau de couverture, poste par poste. Ne comparez pas une formule économique avec une formule renforcée – même si le tarif mensuel semble proche, ce que vous obtenez en retour est radicalement différent.
Voici les questions à poser pour chaque devis :
- Quel est le plafond annuel pour le dentaire et l’optique ?
- La chambre individuelle est-elle prise en charge et à quel niveau ?
- Les dépassements d’honoraires des secteurs 2 et 3 sont-ils couverts ?
- Y a-t-il un délai de carence sur certaines garanties ?
- Le contrat est-il résiliable facilement en cas d’insatisfaction ?
Les critères souvent oubliés qui font toute la différence
Au-delà des garanties et du prix, d’autres éléments méritent d’être comparés. Et souvent, ce sont eux qui font pencher la balance.
Le tiers payant d’abord. Certaines mutuelles proposent une carte tiers payant qui vous évite d’avancer les frais chez les professionnels de santé partenaires. Pour un budget serré, c’est un avantage concret, pas un argument marketing. La téléconsultation est un autre service à vérifier : disponible 7j/7, 24h/24 dans certains contrats, elle peut remplacer une consultation urgente sans délai d’attente.
Le délai de remboursement et la qualité du service client sont aussi des critères concrets. Un remboursement rapide via une application mobile, un conseiller joignable facilement – ces éléments ne figurent dans aucun tableau de garanties, mais ils comptent au quotidien. Enfin, vérifiez les conditions de résiliation : depuis décembre 2020, vous pouvez résilier votre contrat à tout moment après un an, sans attendre le renouvellement annuel.
Profil et âge : deux facteurs qui changent tout
Le tarif d’une complémentaire santé varie selon votre âge, votre lieu de résidence et votre situation. Un jeune actif de 30 ans n’a pas les mêmes besoins qu’un retraité de 65 ans ou qu’une famille avec enfants. Inutile de payer pour une couverture audiologie renforcée à 30 ans si votre budget est limité. En revanche, après 55 ans, les prothèses dentaires et les aides auditives deviennent des postes prioritaires.
Comparer deux complémentaires santé, c’est donc un exercice sur mesure. Il n’existe pas de meilleure mutuelle en soi – il existe la mutuelle la mieux adaptée à votre profil, à vos usages et à votre budget à l’instant T. Prenez le temps de l’analyse : quelques heures passées à comparer peuvent vous faire économiser plusieurs centaines d’euros par an.


